Entenda por que produção assistida e apuração assistida são conceitos diferentes, o que cada um significa em 2026 e quais são os impactos para empresas, ERPs e operações SAP.
Em 2026, dois termos passaram a aparecer com frequência nas discussões de tecnologia, finanças, fiscal e compliance: produção assistida e apuração assistida.
Apesar de terem nomes parecidos, eles estão relacionados a agendas completamente diferentes.
A produção assistida está ligada à Duplicata Escritural e à entrada em operação do novo ecossistema eletrônico de recebíveis regulamentado pelo Banco Central.
Já a apuração assistida faz parte da Reforma Tributária do Consumo, envolvendo a apuração de CBS e IBS e a nova arquitetura de informações tributárias conduzida pela Receita Federal e pelo Comitê Gestor do IBS.
A diferença é conceitual, mas seus efeitos chegam ao mesmo lugar: os sistemas que sustentam a operação das empresas.
Para organizações que utilizam SAP, TOTVS, Oracle, Microsoft Dynamics ou outros ERPs, compreender essa distinção é importante para separar projetos, requisitos, integrações e prioridades.
Produção assistida e apuração assistida são a mesma coisa?
Não.
Embora os nomes sejam semelhantes, produção assistida e apuração assistida pertencem a contextos diferentes.
| Produção Assistida | Apuração Assistida | |
|---|---|---|
| Tema principal | Duplicata Escritural | Reforma Tributária |
| Órgão central | Banco Central | Receita Federal e CGIBS |
| Foco | Recebíveis e crédito | Tributação sobre consumo |
| Principais tributos | Não se aplica | IBS e CBS |
| Áreas impactadas | Financeiro, Contas a Receber, Contas a Pagar, Tesouraria, Crédito | Fiscal, Tax, Contábil, Financeiro e TI |
| Sistemas | ERP, bancos, escrituradoras, registradoras e integrações | ERP, documentos fiscais, sistemas fiscais, APIs e ambientes governamentais |
| Principal desafio tecnológico | Conectar e sincronizar o ciclo do recebível | Disponibilizar dados e processos para a nova apuração tributária |
A produção assistida começou em 15 de julho de 2026, data definida pelo Banco Central para o início das operações dos sistemas de escrituração de duplicatas escriturais.
A apuração assistida, por sua vez, está sendo desenvolvida no contexto da Reforma Tributária. A Receita Federal já disponibiliza materiais específicos sobre a Apuração Assistida da CBS e vem evoluindo os ambientes tecnológicos relacionados à nova sistemática.
O que é produção assistida?
A produção assistida da Duplicata Escritural representa a entrada do novo ecossistema de recebíveis em ambiente operacional.
Não se trata simplesmente de uma fase de testes de software.
É uma etapa em que os sistemas passam a operar em ambiente produtivo, permitindo que os participantes validem processos, integrações e fluxos relacionados às duplicatas escriturais.
O Banco Central definiu 15 de julho de 2026 como a data de início das operações dos sistemas de escrituração para fins da contagem dos prazos previstos na regulamentação.
A partir daí, empresas passaram a ter uma oportunidade concreta de avaliar como seus processos financeiros e seus ERPs irão se relacionar com essa nova infraestrutura.
E por que isso importa para as empresas?
Porque a Duplicata Escritural não representa apenas a digitalização de um documento.
Ela envolve um modelo eletrônico para emissão, apresentação, aceite ou recusa, pagamentos, transferência de titularidade, registro, negociação e constituição de gravames e ônus.
A Resolução BCB nº 339 estabelece, por exemplo, que os sistemas devem permitir o controle da titularidade das duplicatas e a comunicação de transferências e gravames.
Na prática, isso cria uma nova camada de integração entre:
ERP → empresa → escriturador → sistemas de registro/depósito → instituições financeiras → sacador → sacado.
O que é a Duplicata Escritural?
A duplicata é um título de crédito relacionado a uma venda de mercadorias ou prestação de serviços com pagamento a prazo. A Duplicata Escritural é sua versão digital, emitida e registrada em sistemas eletrônicos autorizados.
A regulamentação brasileira estabelece uma infraestrutura para que esses ativos possam ser registrados, negociados e acompanhados eletronicamente.
Isso traz mudanças importantes para o ciclo financeiro.
Uma duplicata pode, por exemplo, ter sua titularidade transferida quando é negociada. O sistema precisa refletir essa mudança e permitir a identificação do atual titular e de eventuais garantias ou gravames relacionados ao ativo.
Para o ERP, isso significa que o recebível deixa de ser apenas uma informação interna da empresa.
Ele passa a fazer parte de um ecossistema financeiro conectado.
E o que é apuração assistida?
A apuração assistida está relacionada à Reforma Tributária do Consumo.
Seu objetivo é permitir que informações fiscais e financeiras sejam utilizadas na construção da apuração dos novos tributos, especialmente a CBS e o IBS.
A Receita Federal disponibilizou, em 2026, módulos específicos de treinamento sobre Apuração Assistida da CBS e vem desenvolvendo os ambientes tecnológicos que suportam essa nova arquitetura.
O conceito muda a lógica tradicional de apuração.
Em vez de depender exclusivamente de processos internos para consolidar todas as informações tributárias, a nova arquitetura prevê que dados disponibilizados pelos documentos fiscais e pelos sistemas governamentais sejam utilizados para compor informações de débitos, créditos e pagamentos.
A própria Receita Federal vem avançando na disponibilização de APIs relacionadas à apuração da CBS. Em setembro de 2026, publicou nova documentação técnica para APIs que permitem consultar informações como débitos, créditos e pagamentos.
Isso reforça um ponto importante:
a Reforma Tributária também é uma transformação tecnológica.
Produção assistida x apuração assistida: onde está a diferença?
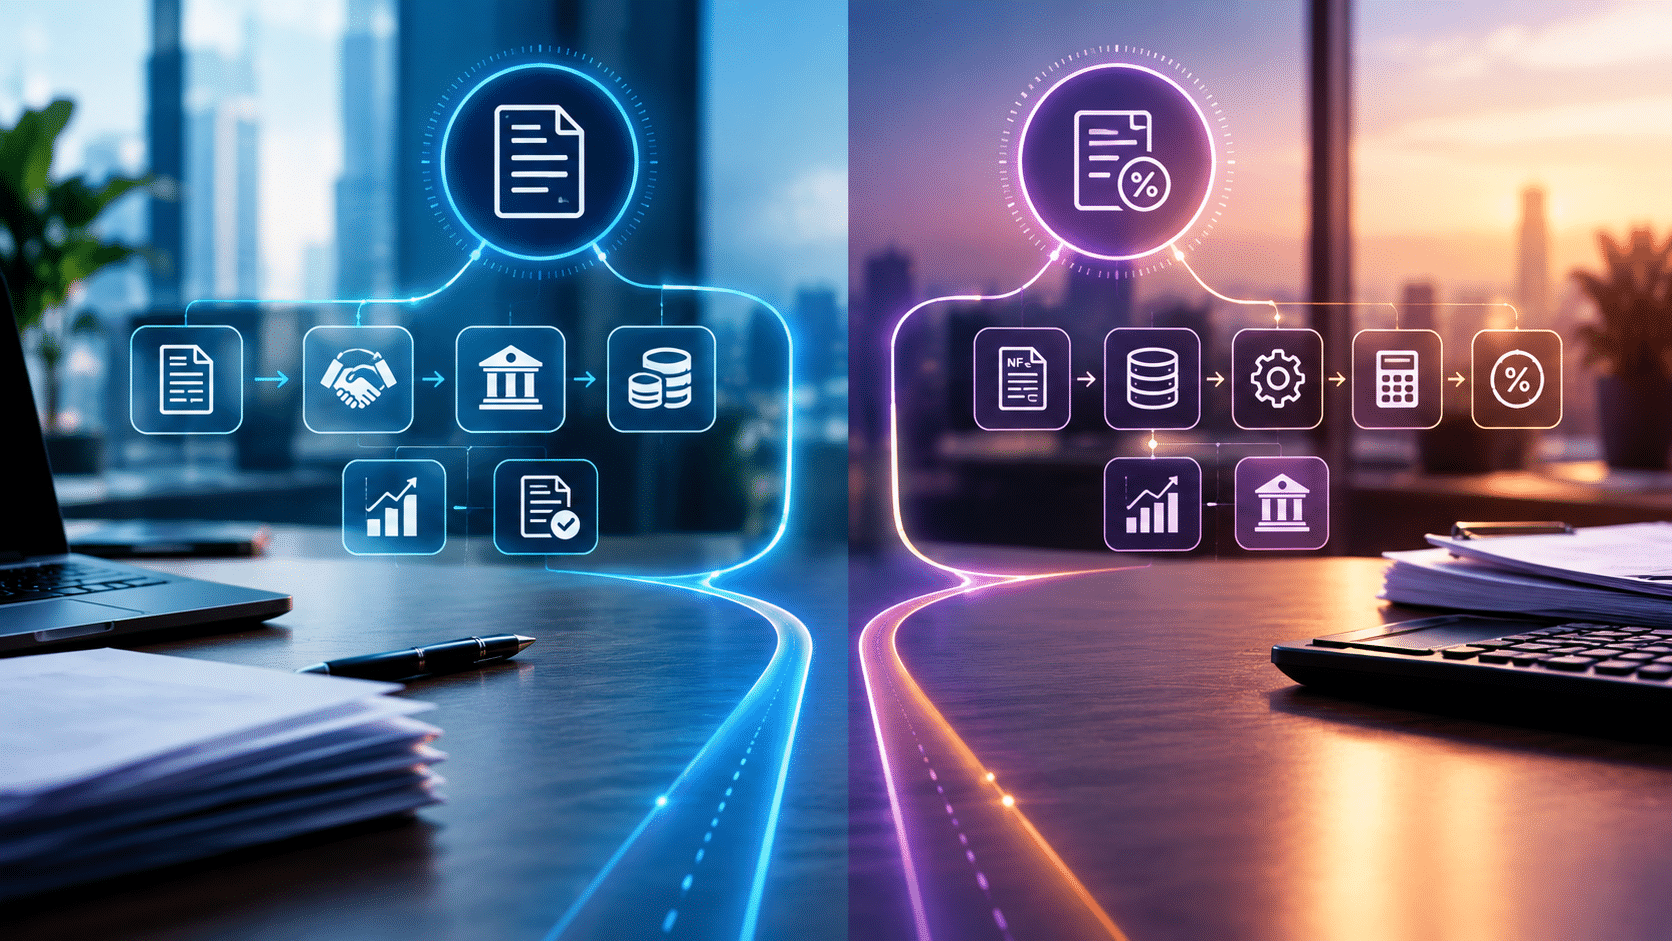
A maneira mais simples de entender é pensar em dois fluxos diferentes.
Produção assistida
Está relacionada ao dinheiro que a empresa tem a receber.
O foco está no ativo financeiro:
Venda → faturamento → duplicata → escrituração → negociação → titularidade → pagamento → liquidação
Nesse fluxo, entram principalmente áreas como:
- Contas a Receber;
- Tesouraria;
- Crédito;
- Financeiro;
- Contas a Pagar do sacado;
- Bancos;
- ERP;
- Integrações financeiras.
Apuração assistida
Está relacionada ao tratamento tributário das operações da empresa.
O fluxo envolve:
Operação → documento fiscal → dados tributários → créditos e débitos → apuração → pagamento/compensação
Aqui, ganham importância:
- Fiscal;
- Tax;
- Contabilidade;
- Financeiro;
- ERP;
- Documentos fiscais;
- APIs;
- Sistemas governamentais.
Portanto, uma não substitui a outra.
São duas transformações diferentes que acontecem simultaneamente e exigem respostas tecnológicas próprias.
Por que os dois assuntos estão sendo confundidos?
A confusão acontece principalmente por três motivos.
1. Os nomes são parecidos
“Produção assistida” e “apuração assistida” utilizam a mesma expressão, mas descrevem processos diferentes.
2. Os dois ganharam relevância em 2026
A produção dos sistemas de Duplicata Escritural começou em julho de 2026. Ao mesmo tempo, a Reforma Tributária entrou em uma fase de desenvolvimento e testes de seus novos mecanismos de apuração.
3. Os dois dependem de tecnologia
Tanto a Duplicata Escritural quanto a Reforma Tributária exigem que os sistemas empresariais consigam capturar, transformar, transmitir, receber, validar e conciliar informações.
É justamente nesse ponto que os projetos deixam de ser exclusivamente regulatórios e passam a ser também projetos de arquitetura, integração e automação.
O que muda para quem usa ERP?
Aqui está uma das partes mais importantes para as empresas.
Nem a Duplicata Escritural nem a Reforma Tributária devem ser tratadas como projetos isolados do ERP.
O sistema de gestão é o ponto onde grande parte dos dados nasce, é processada ou precisa ser conciliada.
Por isso, a pergunta não deveria ser apenas:
“Meu ERP está adequado à nova regra?”
Uma pergunta mais completa seria:
“Meu ERP consegue participar do novo ecossistema sem criar processos paralelos e controles manuais?”
Isso muda bastante a abordagem.
Impactos da produção assistida no ERP
No caso da Duplicata Escritural, alguns processos merecem atenção especial.
Contas a Receber
O ciclo do recebível passa a envolver informações externas ao ERP.
A empresa precisa avaliar como serão tratados:
- emissão da duplicata;
- identificação do título;
- escrituração;
- negociação;
- alteração de titularidade;
- garantias;
- pagamentos;
- liquidação;
- conciliação.
A regulamentação prevê, inclusive, mecanismos para controlar a transferência de titularidade e os gravames associados às duplicatas.
Contas a Pagar
O impacto também chega ao sacado.
A Resolução BCB nº 339 determina que os sacados tenham acesso centralizado a informações sobre as duplicatas emitidas contra eles, incluindo titularidade, gravames, notificações, instrumentos de pagamento e situação da liquidação.
A norma também prevê que esses serviços possam ser disponibilizados por integração com os sistemas informatizados dos próprios sacados.
Isso é particularmente relevante para grandes empresas.
Imagine uma organização que recebe milhares de documentos de fornecedores e precisa identificar:
qual duplicata está válida → quem é o atual titular → qual pagamento está vinculado → houve negociação? → existe gravame? → o pagamento foi liquidado?
Sem integração, esse processo pode rapidamente se transformar em uma nova camada operacional.
O papel do boleto dinâmico
Outro conceito importante nessa transformação é o boleto dinâmico.
Ele permite que, quando vinculado a um ativo financeiro registrado ou depositado em sistemas autorizados, o beneficiário e a instituição destinatária possam refletir a situação do ativo.
Assim, se o recebível for negociado, o pagamento pode ser direcionado ao legítimo titular do direito.
Isso aproxima ainda mais três universos que tradicionalmente eram tratados de forma separada:
ERP + recebível + infraestrutura financeira.
E o que muda no ERP com a apuração assistida?
Na Reforma Tributária, a preocupação é diferente.
O desafio passa pela qualidade e disponibilidade dos dados que alimentam a apuração.
Isso coloca pressão sobre processos como:
- emissão de documentos fiscais;
- entrada de documentos;
- classificação tributária;
- cálculo;
- créditos;
- débitos;
- devoluções;
- pagamentos;
- conciliação;
- obrigações acessórias;
- integração com sistemas governamentais.
A evolução recente das APIs da Receita Federal demonstra essa tendência. A nova documentação técnica prevê consultas incrementais de débitos, créditos e pagamentos, além de serviços relacionados à emissão de documentos de arrecadação.
Para os sistemas empresariais, isso significa que integração e qualidade de dados passam a ser parte central da estratégia tributária.
Produção assistida e apuração assistida no SAP
Para empresas que utilizam SAP, os dois temas merecem ser tratados dentro de uma visão integrada de processos.
Mas os pontos de atenção são diferentes.
Na Duplicata Escritural
O foco tende a estar em processos como:
SAP → Contas a Receber → recebíveis → escriturador → negociação → titularidade → liquidação → conciliação
Dependendo da arquitetura adotada pela empresa, isso pode envolver SAP S/4HANA ou ECC, soluções financeiras, APIs, mensageria e integrações com parceiros externos.
Na Reforma Tributária
A arquitetura envolve outra camada:
SAP → documentos fiscais → dados tributários → regras de IBS/CBS → sistemas fiscais → ambientes governamentais → apuração
Nesse cenário, entram em discussão temas como:
- adequação fiscal;
- dados mestres;
- documentos eletrônicos;
- regras tributárias;
- integrações;
- automação;
- conciliação;
- testes de cenários.
São projetos diferentes, mas ambos dependem da capacidade do SAP de trocar informações com o ecossistema externo.
O maior risco é tratar cada mudança como um projeto isolado
Uma empresa pode adaptar a Duplicata Escritural e, paralelamente, adaptar seus processos à Reforma Tributária.
Mas existe um risco quando cada iniciativa é conduzida de maneira independente:
criar novas integrações, novos controles e novos processos manuais para cada obrigação.
O resultado pode ser uma arquitetura cada vez mais complexa.
Por isso, além de olhar para cada regulamentação, empresas de grande porte precisam avaliar a arquitetura de integração do ERP como um todo.
A pergunta passa a ser:
Quantos novos ecossistemas externos meu ERP precisará acessar — e como isso será orquestrado?
Como preparar o ERP para a produção assistida da Duplicata Escritural?
Um bom ponto de partida é mapear o ciclo completo do recebível.
1. Mapear o processo atual
Identifique como a empresa:
- fatura;
- gera recebíveis;
- registra títulos;
- envia informações aos bancos;
- antecipa recebíveis;
- controla garantias;
- recebe pagamentos;
- faz a conciliação.
2. Identificar os pontos de integração
Liste todos os sistemas envolvidos:
ERP + bancos + escriturador + registradora + plataformas financeiras + sistemas internos.
3. Avaliar Contas a Receber e Contas a Pagar
Não olhe somente para quem emite a duplicata.
O sacado também terá participação no ecossistema e deverá ter acesso a informações relacionadas às duplicatas emitidas contra ele.
4. Definir tratamento para titularidade
O ERP precisa estar preparado para lidar com a possibilidade de o titular do recebível não ser mais o fornecedor original.
5. Planejar conciliação
A empresa deverá avaliar como comparar:
ERP × escriturador × instituição financeira × pagamento.
6. Testar integrações
A produção assistida existe justamente em um momento em que o mercado começa a colocar esses processos em operação.
É uma oportunidade para testar:
- mensagens;
- APIs;
- retornos;
- exceções;
- rejeições;
- alterações de titularidade;
- pagamentos;
- liquidação;
- conciliação.
E qual é o cronograma da Duplicata Escritural?
O Banco Central apresenta uma implantação gradual.
A linha do tempo oficial indica:
- junho de 2026: autorização dos sistemas de escrituração;
- aproximadamente dezembro de 2026: pleno funcionamento;
- aproximadamente junho de 2027: grandes sacadores;
- aproximadamente dezembro de 2027: médios sacadores;
- aproximadamente junho de 2028: pequenos sacadores.
O BC também informa que a adesão dos sacadores é voluntária desde o início da operação, enquanto os sacados precisam estar previamente embarcados no ecossistema para que sejam emitidas duplicatas contra eles.
Isso é importante porque produção assistida não significa que todas as empresas passaram a ter exatamente a mesma obrigação na mesma data.
A implementação é gradual.
A produção assistida é obrigatória?
Essa é uma das dúvidas mais comuns.
A resposta exige separar início da operação, adesão voluntária e cronograma de obrigatoriedade.
O Banco Central informa que os sistemas começaram a operar em julho de 2026 e que a adesão dos sacadores pode ocorrer voluntariamente desde o início. A obrigatoriedade da utilização da infraestrutura para determinadas operações será implantada progressivamente conforme o cronograma estabelecido.
Por isso, a pergunta mais relevante para uma empresa não é simplesmente:
“Quando começa a obrigatoriedade?”
É:
“Quanto tempo minha empresa precisa para adaptar processos, integrações, testes e governança antes de depender dessa infraestrutura?”
Produção assistida x apuração assistida: duas agendas que chegam à TI
Existe uma conclusão importante nessa comparação.
Durante muito tempo, mudanças regulatórias eram tratadas predominantemente como responsabilidade do Fiscal ou do Jurídico.
Agora, a realidade é diferente.
A Duplicata Escritural envolve infraestrutura financeira, recebíveis, bancos, escrituração, registro e integração com o ERP.
A Reforma Tributária envolve documentos fiscais, dados, regras tributárias, APIs e apuração de IBS e CBS.
Em ambos os casos, TI deixa de ser apenas uma área de suporte e passa a participar da transformação do processo de negócio.
O que as empresas deveriam avaliar agora?
Um diagnóstico inicial pode considerar pelo menos oito perguntas:
1. Quais processos do ERP serão impactados pela Duplicata Escritural?
2. Como Contas a Receber receberá e atualizará informações externas?
3. Como Contas a Pagar visualizará e tratará duplicatas recebidas de fornecedores?
4. Como o ERP identificará mudanças de titularidade?
5. Como serão feitas as integrações com escrituradoras e demais participantes?
6. Como os dados fiscais do ERP alimentarão os processos relacionados à Reforma Tributária?
7. Como a empresa conciliará informações internas e externas?
8. Quantos processos novos precisarão ser automatizados para evitar controles paralelos?
Essas perguntas ajudam a transformar uma discussão regulatória em um plano concreto de arquitetura e processos.
Produção assistida ou apuração assistida: qual delas afeta sua empresa?
As duas podem afetar — mas por motivos diferentes.
A produção assistida coloca a Duplicata Escritural em operação e amplia a necessidade de integração entre empresas, ERPs e infraestrutura financeira.
A apuração assistida faz parte da transformação da apuração tributária no contexto da Reforma Tributária e da implantação de IBS e CBS.
Para as empresas, o desafio não é escolher entre uma e outra.
É entender onde cada transformação começa, quais processos serão afetados e como fazer essas mudanças chegarem ao ERP sem multiplicar complexidade operacional.
E onde entra o AddTax?
Em ambientes SAP, uma parte importante desse desafio está na integração e automação dos processos que acontecem entre o ERP e os ecossistemas externos.
O AddTax, plataforma da Addvisor integrada ao SAP, pode ser utilizado como camada de automação e integração para processos fiscais e financeiros que precisam conversar com diferentes fontes, sistemas e parceiros.
No contexto da Duplicata Escritural, isso abre uma discussão que vai além da adequação regulatória:
como conectar o SAP ao novo ecossistema de recebíveis com controle, rastreabilidade e automação?
Para empresas que já estão avaliando esse impacto, o próximo passo é mapear o processo atual, identificar as integrações necessárias e avaliar a arquitetura mais adequada para o ambiente SAP.
A nova infraestrutura dos recebíveis já começou. A preparação do ERP não precisa esperar a obrigatoriedade.
Perguntas frequentes sobre produção assistida e apuração assistida
O que é produção assistida?
É a etapa de entrada em operação dos sistemas relacionados à escrituração de duplicatas escriturais, permitindo a utilização do ecossistema em ambiente operacional. O Banco Central estabeleceu 15 de julho de 2026 como data de início das operações dos sistemas de escrituração.
O que é apuração assistida?
É o modelo de apuração desenvolvido no contexto da Reforma Tributária do Consumo, com destaque para a CBS e, no novo sistema tributário, o IBS. A Receita Federal mantém materiais específicos sobre a Apuração Assistida da CBS.
Produção assistida tem relação com a Reforma Tributária?
Não diretamente. Produção assistida, no contexto discutido neste artigo, está relacionada à Duplicata Escritural. A apuração assistida está relacionada à Reforma Tributária.
Apuração assistida é a mesma coisa que Duplicata Escritural?
Não. A Duplicata Escritural é um ativo financeiro relacionado a vendas ou serviços a prazo. A apuração assistida está relacionada ao processo de apuração tributária de IBS e CBS.
A Duplicata Escritural substitui o boleto?
Não necessariamente. O Banco Central prevê inclusive o boleto dinâmico, que pode estar vinculado a um ativo financeiro e refletir mudanças no beneficiário ou na instituição destinatária quando o ativo é negociado.
O sacado também será impactado?
Sim. A regulamentação prevê que o sacado tenha acesso centralizado a informações sobre duplicatas emitidas contra ele, incluindo titularidade, gravames, notificações, instrumentos de pagamento e liquidação.
A Duplicata Escritural afeta o SAP?
Pode afetar processos de Contas a Receber, Contas a Pagar, Tesouraria, crédito, cobrança, integração bancária e conciliação, dependendo do modelo operacional adotado pela empresa.
Empresas que usam TOTVS, Oracle ou outros ERPs também serão impactadas?
Sim. A Duplicata Escritural não é uma mudança exclusiva de SAP. O ponto central é a capacidade do ERP de integrar seus processos ao ecossistema eletrônico de recebíveis.
Quando a Duplicata Escritural passa a ser obrigatória?
A implementação é gradual. O Banco Central apresenta cronograma que passa por grandes, médios e pequenos sacadores, com marcos aproximados em 2027 e 2028.
Por que preparar o ERP antes da obrigatoriedade?
Porque integração, testes, tratamento de exceções, conciliação e mudanças de processos podem exigir tempo. A produção assistida permite que as empresas comecem a avaliar o funcionamento do novo ecossistema antes da expansão das etapas obrigatórias.